



Insurans merupakan salah satu cara manusia mengurus risiko kewangan yang mungkin berlaku dalam kehidupan. Kita tidak dapat mengetahui bila kemalangan akan berlaku, bila rumah mungkin mengalami kerosakan, bila seseorang jatuh sakit atau bila sesuatu kejadian menyebabkan kehilangan pendapatan. Apa yang boleh dilakukan ialah membuat persediaan supaya kesan kewangan daripada kejadian tersebut tidak perlu ditanggung seorang diri.
Secara mudah, insurans ialah satu mekanisme di mana ramai orang membayar sejumlah wang kepada sebuah syarikat insurans untuk mendapatkan perlindungan terhadap risiko tertentu. Wang yang dikumpulkan daripada ramai pemegang polisi membolehkan syarikat insurans membayar tuntutan kepada mereka yang mengalami kejadian yang dilindungi, tertakluk kepada syarat dan perlindungan dalam polisi masing-masing.
Konsep ini mungkin kelihatan moden kerana hari ini kita boleh membeli polisi melalui aplikasi atau laman web. Namun, idea untuk berkongsi risiko sebenarnya mempunyai sejarah yang jauh lebih panjang dan berkembang bersama perdagangan, perkapalan, perniagaan dan perubahan dalam kehidupan masyarakat.
Apa itu insurans?
Insurans boleh difahami sebagai satu bentuk pengurusan risiko kewangan. Pemegang polisi membayar premium kepada syarikat insurans dan sebagai balasan, syarikat tersebut memberikan perlindungan terhadap risiko tertentu yang dinyatakan dalam polisi.
Sebagai contoh, seseorang yang membeli insurans motor membayar premium untuk mendapatkan perlindungan yang ditetapkan dalam polisi. Jika berlaku kemalangan atau kejadian lain yang dilindungi, pemegang polisi boleh membuat tuntutan mengikut syarat yang ditetapkan.
Perkara penting yang perlu difahami ialah insurans bukan bermaksud semua kerugian akan dibayar. Perlindungan bergantung kepada jenis polisi, jumlah perlindungan, pengecualian, syarat dan keadaan yang dinyatakan dalam kontrak.
| Istilah | Maksud ringkas |
|---|---|
| Premium | Bayaran yang dibuat oleh pemegang polisi untuk mendapatkan perlindungan insurans. |
| Polisi | Dokumen atau kontrak yang menerangkan perlindungan, syarat dan tanggungjawab pihak yang terlibat. |
| Underwriting | Proses menilai risiko sebelum syarikat insurans menentukan sama ada dan bagaimana sesuatu risiko boleh dilindungi. |
| Tuntutan | Permohonan yang dibuat oleh pemegang polisi untuk mendapatkan manfaat atau bayaran selepas kejadian yang dilindungi berlaku. |
| Pengecualian | Keadaan atau risiko tertentu yang tidak dilindungi oleh polisi. |
Mengapa manusia memerlukan insurans?
Kehidupan sentiasa mempunyai risiko yang tidak dapat diramalkan sepenuhnya. Sebuah kereta boleh terlibat dalam kemalangan, rumah boleh rosak akibat kejadian tertentu, seseorang boleh mengalami masalah kesihatan dan sebuah perniagaan boleh menghadapi kerugian akibat gangguan operasi.
Tidak semua risiko tersebut akan berlaku kepada setiap orang. Namun, jika ia berlaku, kosnya mungkin terlalu besar untuk ditanggung menggunakan simpanan biasa. Insurans membantu memindahkan sebahagian risiko kewangan tersebut kepada mekanisme perlindungan yang telah dirancang lebih awal.
Sebab itu insurans lebih tepat dilihat sebagai alat pengurusan risiko dan bukannya cara untuk mendapatkan keuntungan. Pemegang polisi membayar premium ketika keadaan masih baik supaya terdapat perlindungan kewangan sekiranya kejadian yang dilindungi berlaku kemudian.
Bagaimana manusia mengurus risiko sebelum insurans moden?
Sebelum wujudnya industri insurans moden, manusia sudah lama mencari cara untuk mengurangkan risiko kerugian. Pedagang dan pemilik kapal, misalnya, berdepan risiko kehilangan kapal dan barangan ketika menjalankan perdagangan jarak jauh.
Salah satu cara yang digunakan ialah berkongsi risiko sesama pedagang atau menggunakan perjanjian tertentu yang membahagikan kerugian sekiranya berlaku sesuatu kejadian. Bentuk-bentuk pengurusan risiko seperti ini tidak sama dengan polisi insurans moden, tetapi ia menunjukkan satu idea asas yang sama: kerugian yang terlalu besar untuk ditanggung oleh seorang boleh dikongsi atau diurus melalui satu mekanisme yang dipersetujui.
Apabila perdagangan antarabangsa berkembang, keperluan terhadap sistem yang lebih tersusun untuk mengurus risiko juga semakin meningkat.
Insurans maritim dan perkembangan perdagangan
Perdagangan melalui laut memainkan peranan penting dalam perkembangan awal insurans. Kapal yang membawa barangan merentasi laut menghadapi pelbagai risiko seperti ribut, karam, lanun dan kehilangan kargo.
Oleh sebab nilai kapal dan barangan yang dibawa boleh menjadi sangat besar, pedagang memerlukan cara untuk mengurus kemungkinan kerugian tersebut. Daripada keperluan inilah berkembangnya bentuk insurans maritim yang kemudiannya menjadi salah satu asas penting dalam sejarah insurans moden.
Perkembangan ini juga mewujudkan keperluan terhadap maklumat yang lebih baik mengenai kapal, kargo, laluan perdagangan dan risiko perjalanan. Maklumat tersebut akhirnya menjadi sangat penting kepada mereka yang bersedia mengambil risiko melalui kontrak insurans.
Edward Lloyd dan perkembangan Lloyd’s
Dalam sejarah insurans British, nama Edward Lloyd sering dikaitkan dengan perkembangan perdagangan dan insurans maritim. Lloyd mengendalikan sebuah kedai kopi di London yang menjadi tempat pedagang, pemilik kapal dan individu yang berkaitan dengan perdagangan berkumpul serta bertukar maklumat.
Rekod pertama yang menyebut Lloyd’s muncul dalam London Gazette pada tahun 1688. Kedai kopi tersebut menjadi tempat penting untuk mendapatkan maklumat mengenai kapal, kargo dan perkembangan perdagangan. Maklumat seperti ini mempunyai nilai yang besar kepada pihak yang perlu menilai risiko perjalanan laut.
Perkembangan seterusnya membawa kepada pembentukan Lloyd’s sebagai sebuah institusi yang jauh lebih besar. New Lloyd’s berkembang pada abad ke-18 dan kemudian Lloyd’s Act 1871 memberikan asas undang-undang kepada organisasi tersebut.
Satu perkara yang sering mengelirukan ialah anggapan bahawa Lloyd’s merupakan sebuah syarikat insurans biasa. Sebenarnya, Lloyd’s ialah sebuah pasaran insurans, tempat risiko insurans dipertanggungjawabkan dan diurus oleh peserta pasaran. Sejarah Lloyd’s menunjukkan bagaimana keperluan terhadap maklumat, perkongsian risiko dan perdagangan akhirnya membentuk sebahagian daripada industri insurans moden.
Great Fire of London mengubah cara risiko kebakaran dilihat
Perkembangan insurans tidak hanya berlaku dalam bidang maritim. Kebakaran besar juga menunjukkan betapa seriusnya risiko kehilangan harta benda.
Great Fire of London pada tahun 1666 memusnahkan sebahagian besar kawasan bandar London. Peristiwa tersebut menjadi salah satu titik penting dalam sejarah pengurusan risiko kebakaran kerana ia menunjukkan betapa besar kerugian yang boleh berlaku apabila kebakaran merebak di kawasan bandar yang padat.
Beberapa tahun kemudian, Nicholas Barbon menubuhkan salah satu pejabat insurans kebakaran awal di London sekitar tahun 1680. Pada peringkat awal perkembangan insurans kebakaran, syarikat bukan sahaja menyediakan perlindungan kewangan tetapi ada juga yang mengendalikan pasukan pemadam kebakaran sendiri.
Perkembangan ini menunjukkan bagaimana jenis risiko baharu menghasilkan bentuk perlindungan yang baharu pula.
Insurans hayat berkembang melalui jalan yang berbeza
Insurans hayat mempunyai sejarah yang berkait rapat dengan perkembangan pemahaman mengenai kadar kematian dan jangka hayat manusia.
Pada abad ke-17, John Graunt membuat analisis penting terhadap rekod kematian di London. Kemudian, pada tahun 1693, Edmond Halley menghasilkan jadual kematian yang menjadi salah satu perkembangan penting dalam sejarah matematik insurans dan ilmu aktuari.
Apabila data kematian dan kaedah matematik semakin berkembang, syarikat dapat membuat anggaran risiko yang lebih sistematik. Equitable Life Assurance Society yang ditubuhkan pada tahun 1762 merupakan antara organisasi awal yang menggunakan pendekatan aktuari dalam insurans hayat.
Ini penting kerana insurans hayat tidak boleh hanya bergantung kepada andaian umum. Syarikat perlu memahami kebarangkalian sesuatu kejadian berlaku dalam kumpulan manusia yang besar supaya premium dan manfaat dapat ditentukan secara lebih tersusun.
Revolusi Industri menghasilkan risiko baharu
Revolusi Industri membawa perubahan besar kepada kehidupan manusia dan ekonomi. Kilang berkembang, penggunaan mesin meningkat dan lebih ramai pekerja terlibat dalam aktiviti perindustrian.
Perubahan tersebut turut menghasilkan jenis risiko baharu. Kemalangan di tempat kerja, kerosakan harta, masalah pengangkutan, liabiliti dan gangguan operasi menjadi antara risiko yang perlu diurus oleh individu dan perniagaan.
Industri insurans kemudian berkembang untuk menyediakan perlindungan terhadap pelbagai bentuk risiko yang muncul bersama perubahan ekonomi dan teknologi. Dari masa ke masa, bidang insurans menjadi semakin luas dan tidak lagi tertumpu kepada kapal, kargo atau kebakaran sahaja.
Bagaimana insurans moden berfungsi?
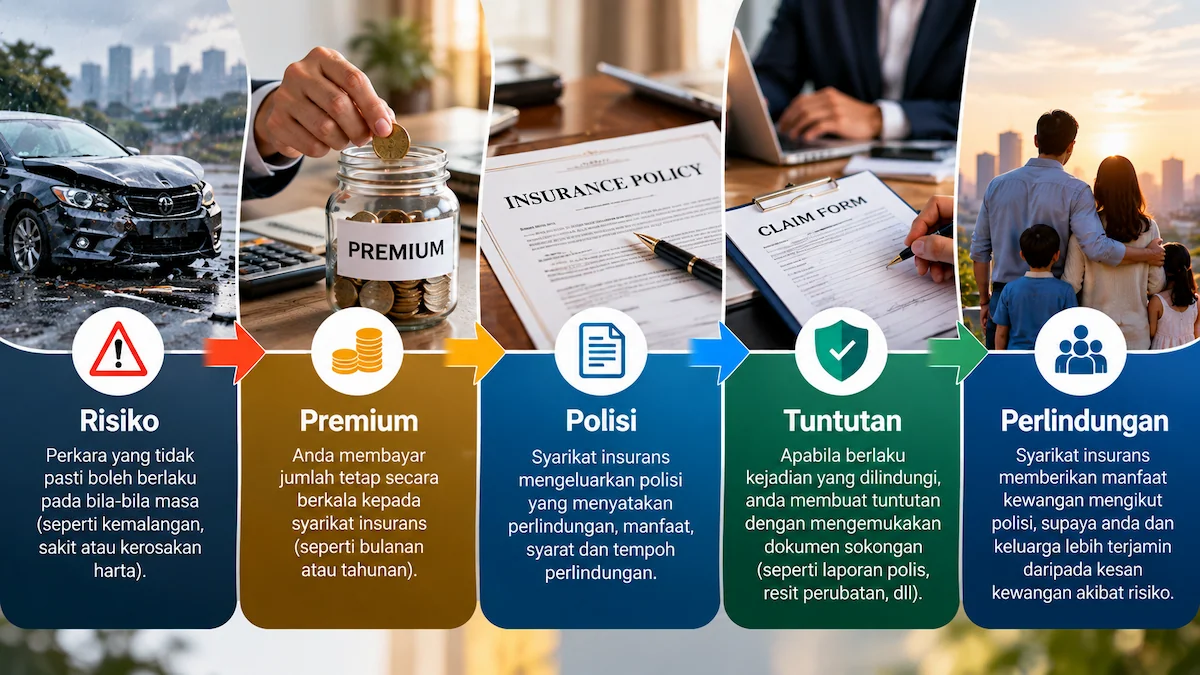
Walaupun bentuk polisi hari ini jauh lebih kompleks, prinsip asasnya masih boleh difahami melalui beberapa perkara utama.
Pertama ialah premium, iaitu bayaran yang dibuat oleh pemegang polisi. Jumlah premium bergantung kepada pelbagai faktor termasuk jenis perlindungan dan tahap risiko.
Kedua ialah polisi, iaitu kontrak yang menerangkan perkara yang dilindungi, jumlah perlindungan, syarat, pengecualian dan tanggungjawab pihak yang terlibat.
Ketiga ialah underwriting, iaitu proses syarikat insurans menilai risiko. Penilaian ini membantu syarikat menentukan syarat perlindungan dan premium yang bersesuaian dengan risiko yang diambil.
Apabila berlaku kejadian yang dilindungi, pemegang polisi boleh membuat tuntutan. Syarikat insurans kemudiannya akan menilai tuntutan berdasarkan dokumen, fakta kejadian dan syarat polisi sebelum menentukan sama ada tuntutan tersebut boleh dibayar.
Aliran asas sebuah tuntutan insurans boleh digambarkan seperti berikut:
Kejadian berlaku → Semak perlindungan → Buat tuntutan → Syarikat menilai tuntutan → Keputusan tuntutan → Bayaran jika diluluskan
Penting untuk diingat bahawa membuat tuntutan tidak bermaksud tuntutan tersebut secara automatik akan diluluskan. Keputusan bergantung kepada perlindungan dan syarat yang terkandung dalam polisi.
Apa yang dimaksudkan dengan risk pooling?
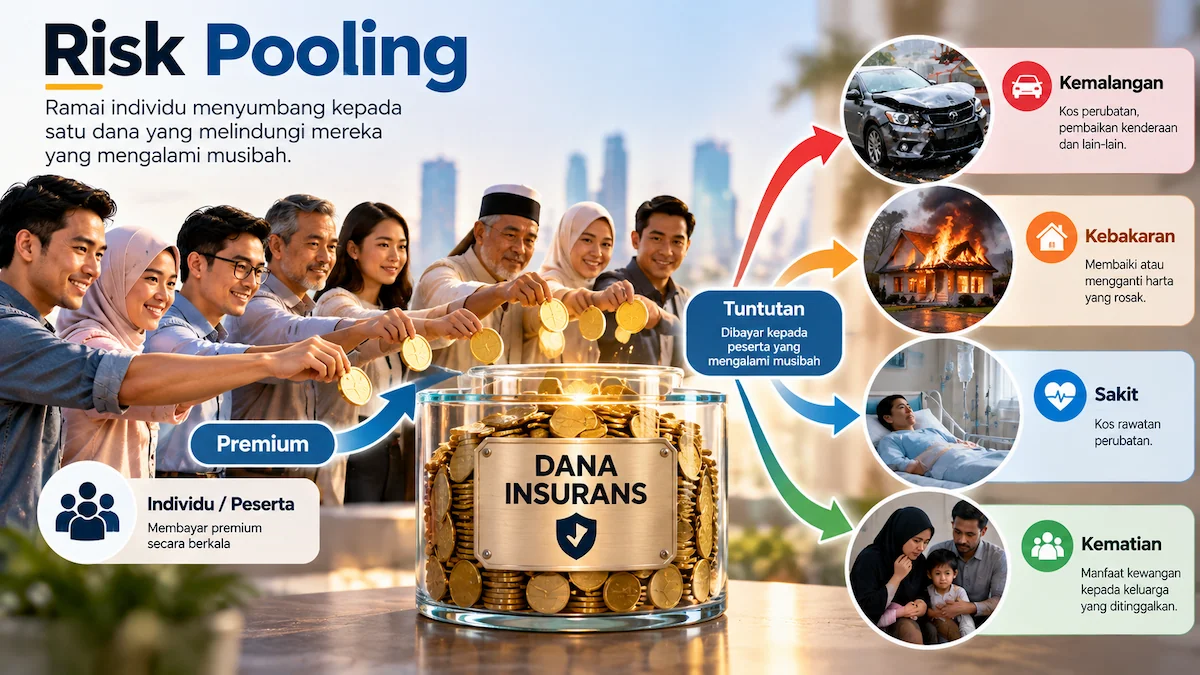
Salah satu konsep penting dalam insurans ialah risk pooling, atau pengumpulan risiko.
Bayangkan sekumpulan besar orang membayar premium kepada satu sistem perlindungan. Tidak semua orang dalam kumpulan tersebut akan mengalami kejadian yang sama pada masa yang sama. Sebahagian mungkin membuat tuntutan, manakala sebahagian lagi tidak.
Pengumpulan premium daripada kumpulan yang besar membolehkan syarikat insurans membayar tuntutan daripada mereka yang mengalami kerugian yang dilindungi. Inilah antara sebab mengapa saiz kumpulan dan pengurusan risiko sangat penting dalam industri insurans.
Konsep ini juga menjelaskan mengapa premium tidak boleh dianggap sebagai simpanan peribadi. Premium dibayar untuk mendapatkan perlindungan terhadap risiko yang dipersetujui dalam polisi.
Jenis insurans yang biasa ditemui
Insurans datang dalam pelbagai bentuk kerana setiap jenis risiko memerlukan perlindungan yang berbeza. Ada polisi yang melindungi individu, ada yang melindungi harta benda, kenderaan, kesihatan atau perniagaan. Perlindungan sebenar pula bergantung pada terma, syarat, had dan pengecualian yang dinyatakan dalam polisi.
| Jenis insurans | Apa yang biasanya dilindungi |
|---|---|
| Insurans motor | Kereta dan motosikal daripada risiko seperti kemalangan, kerosakan atau liabiliti pihak ketiga, bergantung pada jenis polisi |
| Insurans hayat | Perlindungan kewangan kepada pemegang polisi atau waris apabila berlaku kematian atau keadaan tertentu yang dilindungi |
| Insurans perubatan / kesihatan | Kos rawatan, kemasukan hospital dan perbelanjaan perubatan yang dilindungi mengikut polisi |
| Insurans rumah / harta | Rumah, bangunan dan kandungan tertentu daripada risiko yang dinyatakan dalam polisi |
| Insurans kebakaran | Kerugian atau kerosakan akibat kebakaran serta risiko lain yang dinyatakan dalam polisi |
| Perlindungan bencana alam | Risiko seperti banjir, ribut dan kejadian alam tertentu jika perlindungan tersebut termasuk dalam polisi |
| Insurans perjalanan | Risiko ketika melakukan perjalanan seperti kelewatan perjalanan, kehilangan bagasi, kemalangan atau rawatan kecemasan, mengikut polisi |
| Insurans kemalangan diri | Perlindungan akibat kemalangan yang menyebabkan kecederaan, hilang upaya atau kematian, bergantung pada polisi |
| Insurans perniagaan | Risiko berkaitan operasi perniagaan, aset, liabiliti dan gangguan perniagaan tertentu |
| Insurans liabiliti | Tuntutan pihak ketiga terhadap individu atau perniagaan bagi kerugian atau kecederaan yang dilindungi |
Nota penting: Perlindungan seperti banjir atau bencana alam tidak semestinya termasuk secara automatik dalam setiap polisi. Sesetengah risiko mungkin memerlukan perlindungan tambahan atau polisi khusus. Sebab itu, membaca bahagian perlindungan dan pengecualian sebelum membeli polisi amat penting.
Sejarah insurans di Malaysia
Perkembangan industri insurans di Malaysia turut berkait rapat dengan pembentukan rangka kerja undang-undang dan pengawasan kewangan negara.
Antara undang-undang penting dalam sejarah industri ini ialah Insurance Act 1963, yang kemudiannya digantikan oleh Insurance Act 1996. Insurance Act 1996 mula berkuat kuasa pada 1 Januari 1997.
Bagi sektor kewangan Islam pula, Takaful Act 1984 menjadi asas penting kepada perkembangan industri takaful di Malaysia. Kemudian, rangka kerja undang-undang kewangan Malaysia memasuki fasa baharu apabila Financial Services Act 2013 (FSA) dan Islamic Financial Services Act 2013 (IFSA) mula berkuat kuasa pada 30 Jun 2013.
Bank Negara Malaysia memainkan peranan sebagai pengawal selia dan penyelia sektor insurans serta takaful di Malaysia. FSA 2013 dan IFSA 2013 turut memberikan Bank Negara Malaysia kuasa pengawalseliaan dan penyeliaan yang diperlukan terhadap institusi kewangan di bawah rangka kerja tersebut.
Garis masa ringkas perkembangan undang-undang
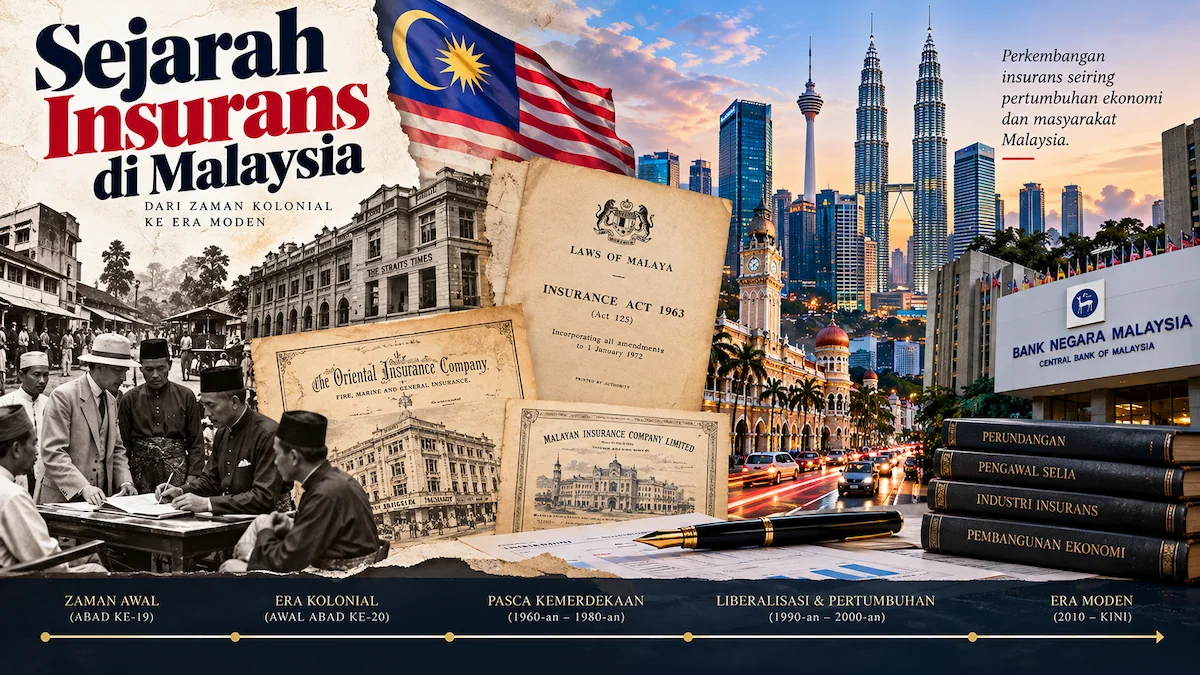
| Tahun | Perkembangan |
|---|---|
| 1963 | Insurance Act 1963 diperkenalkan. |
| 1984 | Takaful Act 1984 menjadi asas penting kepada perkembangan industri takaful. |
| 1996/1997 | Insurance Act 1996 diluluskan dan mula berkuat kuasa pada 1 Januari 1997, menggantikan Insurance Act 1963. |
| 30 Jun 2013 | Financial Services Act 2013 (FSA) dan Islamic Financial Services Act 2013 (IFSA) mula berkuat kuasa. |
Sejarah perundangan ini menunjukkan bahawa industri insurans dan takaful di Malaysia berkembang daripada rangka kerja yang lebih awal kepada sistem pengawalseliaan moden yang merangkumi perlindungan pengguna, kestabilan kewangan dan pengawasan institusi.
Perkembangan takaful di Malaysia
Takaful berkembang sebagai satu bentuk perlindungan kewangan yang berasaskan prinsip kewangan Islam. Perkembangannya di Malaysia bermula pada awal 1980-an dan membawa kepada penggubalan Takaful Act 1984.
Syarikat Takaful Malaysia Berhad ditubuhkan pada 29 November 1984 dan menjadi antara perkembangan penting dalam sejarah industri takaful negara.
Dalam operasi takaful, konsep seperti tabarru’ dan wakalah digunakan bergantung kepada struktur produk dan model operasi. Secara ringkas, peserta menyertai satu sistem perlindungan yang mengandungi unsur perkongsian risiko dan pengurusan dana mengikut prinsip Syariah.
Walaupun insurans dan takaful sama-sama bertujuan menyediakan perlindungan terhadap risiko kewangan, struktur kontrak dan prinsip operasi kedua-duanya mempunyai perbezaan.
Insurans dan takaful: apa bezanya?
Perbezaan antara insurans dan takaful bukan sekadar nama atau cara bayaran dibuat. Ia berkait dengan struktur kontrak, pengurusan dana dan prinsip yang menjadi asas kepada operasi masing-masing.
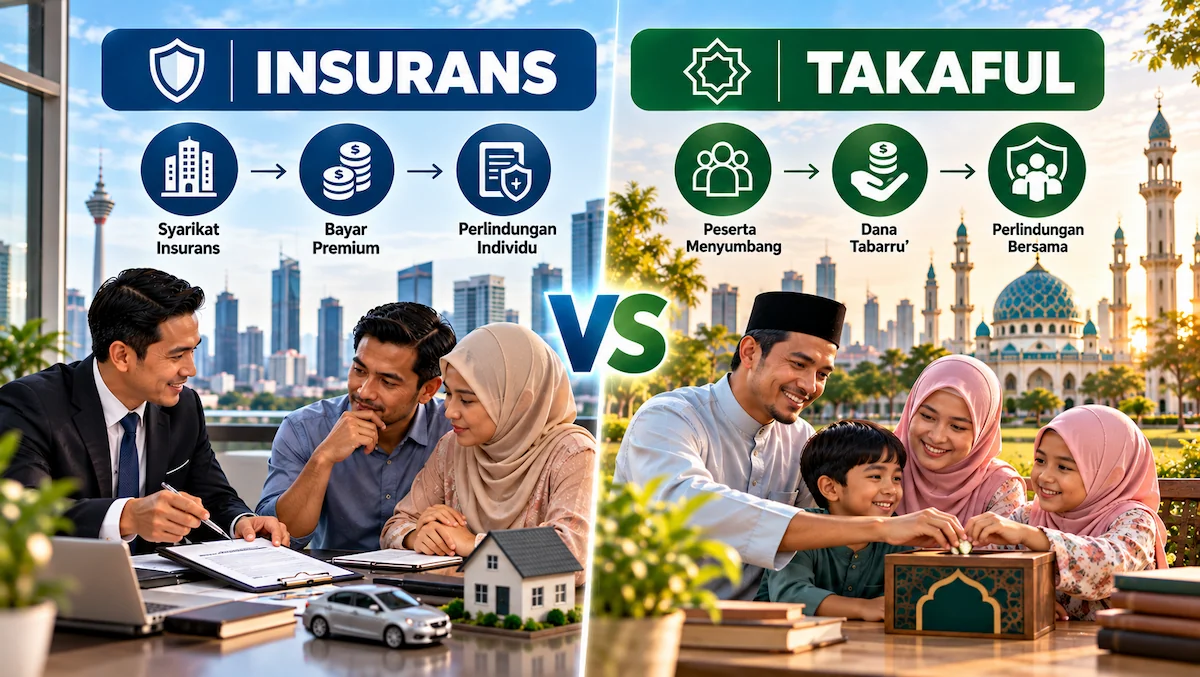
| Aspek | Insurans | Takaful |
|---|---|---|
| Bayaran | Premium | Caruman |
| Struktur | Kontrak insurans antara pemegang polisi dan syarikat insurans (insurer) | Struktur takaful berdasarkan model dan kontrak yang digunakan |
| Dana | Diurus mengikut struktur syarikat insurans | Melibatkan dana peserta dan struktur operasi takaful |
| Rangka kerja moden | Financial Services Act 2013 (FSA) | Islamic Financial Services Act 2013 (IFSA) |
| Prinsip Syariah | Tidak berasaskan struktur takaful | Beroperasi berdasarkan rangka kerja kewangan Islam dan prinsip Syariah |
Perbandingan ini ialah gambaran umum. Produk sebenar boleh mempunyai struktur dan ciri yang berbeza bergantung kepada jenis perlindungan dan kontrak yang digunakan.
PIDM dan perlindungan manfaat insurans serta takaful
Perbadanan Insurans Deposit Malaysia (PIDM) ditubuhkan pada tahun 2005. Selain melindungi deposit yang layak, PIDM juga mentadbir Takaful and Insurance Benefits Protection System (TIPS).
TIPS mula diperluaskan untuk memberikan perlindungan terhadap manfaat takaful dan insurans pada 31 Disember 2010. Tujuannya ialah membantu melindungi pemilik polisi dan sijil takaful yang layak sekiranya institusi ahli gagal dan tidak dapat memenuhi manfaat yang dilindungi.
Perlindungan TIPS bukan bermaksud semua manfaat dalam semua polisi dilindungi tanpa had. Kelayakan, kategori manfaat, had perlindungan dan syarat tertentu tetap terpakai.
Mengapa tuntutan insurans boleh ditolak?
Ramai orang menganggap apabila mereka sudah membayar premium, semua tuntutan mesti dibayar. Sebenarnya, tuntutan boleh ditolak jika kejadian atau keadaan yang berlaku tidak memenuhi perlindungan dalam polisi.
Antara sebab umum termasuk:
- kejadian tersebut tidak termasuk dalam perlindungan;
- risiko tersebut merupakan pengecualian polisi;
- dokumen atau bukti yang diperlukan tidak lengkap;
- syarat tertentu dalam polisi tidak dipenuhi; atau
- maklumat yang diberikan ketika permohonan atau tuntutan menimbulkan isu berkaitan dengan perlindungan.
Sebab itu membaca polisi bukan sekadar formaliti. Bahagian yang menerangkan perlindungan, pengecualian, syarat tuntutan dan jumlah perlindungan boleh menjadi sangat penting apabila sesuatu kejadian berlaku.
Apa yang perlu difahami sebelum membeli polisi?
Membeli insurans sepatutnya bermula dengan mengenal pasti risiko yang ingin dilindungi, bukannya semata-mata mencari premium paling murah.
| Perkara | Apa yang perlu difahami |
|---|---|
| Risiko | Apakah risiko utama yang mahu dilindungi? |
| Jumlah perlindungan | Berapa nilai perlindungan yang diperlukan? |
| Pengecualian | Apakah keadaan yang tidak dilindungi? |
| Kos | Berapa premium atau caruman yang perlu dibayar? |
| Tuntutan | Bagaimana proses tuntutan dibuat dan apakah dokumen diperlukan? |
| Deduktibel / excess | Adakah terdapat jumlah tertentu yang perlu ditanggung sendiri? |
| Tempoh menunggu | Adakah sesetengah manfaat hanya bermula selepas tempoh tertentu? |
| Tempoh polisi | Berapa lama perlindungan tersebut berkuat kuasa? |
Harga yang lebih murah tidak semestinya bermaksud perlindungan yang lebih sesuai. Begitu juga, polisi yang mahal tidak semestinya melindungi semua perkara yang seseorang perlukan. Apa yang lebih penting ialah memahami hubungan antara risiko, perlindungan, kos dan syarat polisi.
Insurans memasuki era digital
Teknologi telah mengubah cara pengguna berinteraksi dengan industri insurans. Hari ini, banyak urusan yang sebelum ini memerlukan dokumen fizikal dan pertemuan bersemuka boleh dilakukan melalui laman web atau aplikasi.
Pengguna boleh mendapatkan maklumat produk, membuat permohonan, menyemak status polisi dan dalam sesetengah keadaan mengemukakan tuntutan secara digital. Teknologi juga membolehkan syarikat menggunakan data dengan lebih meluas dalam proses penilaian risiko dan pengurusan tuntutan.
Namun, perubahan teknologi tidak mengubah prinsip asas insurans. Di sebalik aplikasi, portal dan proses digital, masih terdapat kontrak yang menentukan apa yang dilindungi, berapa jumlah perlindungan dan dalam keadaan apa tuntutan boleh dibuat.
Insurans bukan tentang menghapuskan risiko
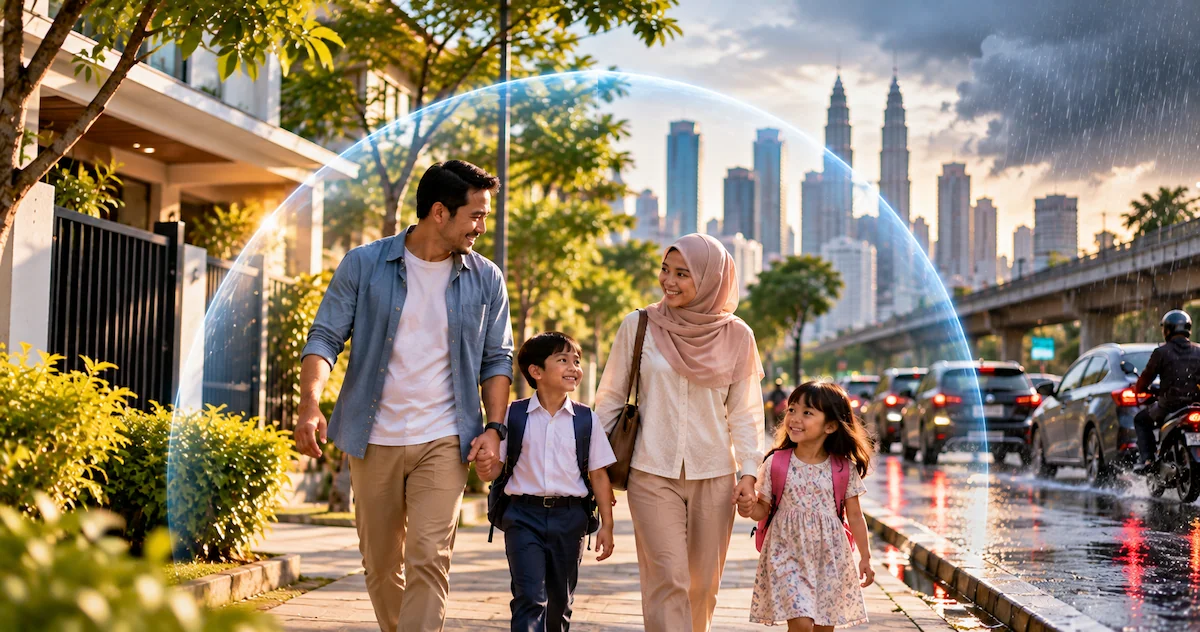
Kita tidak boleh menghapuskan semua perkara yang tidak dijangka daripada kehidupan. Tetapi kita boleh membuat persediaan terhadap sebahagian daripada kesannya.
Dan itulah sebabnya, walaupun bentuknya berubah daripada kontrak perdagangan maritim beratus-ratus tahun dahulu kepada polisi digital yang boleh dibeli melalui telefon hari ini, idea asas insurans masih kekal sama: mengurus risiko sebelum risiko itu menjadi beban kewangan yang terlalu besar untuk ditanggung sendiri.
Rujukan
- Bank Negara Malaysia – maklumat dan rangka kerja kawal selia sektor insurans dan takaful, termasuk Financial Services Act 2013 dan Islamic Financial Services Act 2013.
- Perbadanan Insurans Deposit Malaysia (PIDM) – maklumat mengenai Takaful and Insurance Benefits Protection System (TIPS), manfaat yang dilindungi dan had perlindungan.
- Lloyd’s – sejarah Edward Lloyd, perkembangan Lloyd’s dan sejarah pasaran insurans.
- London Museum – sejarah Great Fire of London dan perkembangan awal insurans kebakaran.
- Institute and Faculty of Actuaries – sejarah perkembangan ilmu aktuari dan jadual kematian yang berkaitan dengan perkembangan insurans hayat.
- Bank Negara Malaysia Museum and Art Gallery – bahan sejarah perkembangan industri kewangan dan takaful di Malaysia.


Leave a comment