



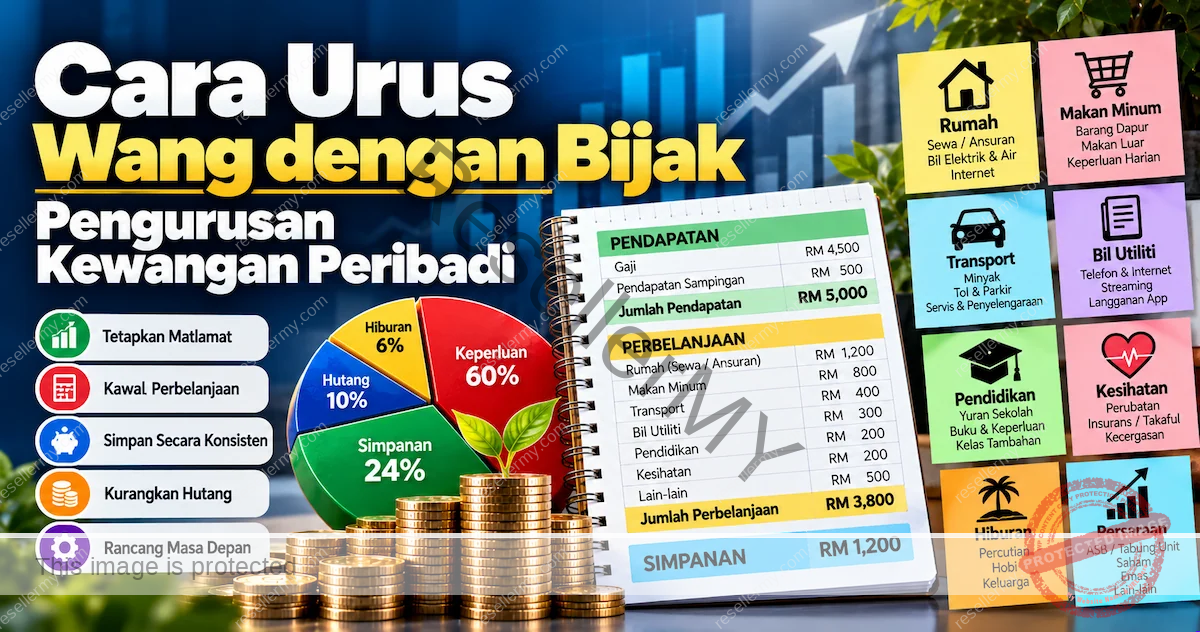
Gaji masuk setiap bulan, tetapi belum sampai hujung bulan, baki dalam akaun sudah mula menyusut. Bila cuba fikir semula, kita pun kadang-kadang tak pasti duit banyak habis dekat mana. Mungkin bukan sebab gaji terlalu kecil, tetapi kerana kita tidak pernah benar-benar melihat keseluruhan keadaan kewangan sendiri.
Cara mengurus wang sebenarnya bermula dengan perkara asas: tahu berapa duit yang masuk, tahu ke mana duit pergi, asingkan sedikit untuk simpanan dan pastikan hutang tidak mengambil terlalu banyak ruang dalam bajet bulanan.
Untuk memudahkan penerangan, kita gunakan satu contoh sepanjang artikel ini. Katakan Ali menerima gaji bersih RM3,000 sebulan. Dia menyewa rumah, mempunyai kereta, menggunakan kad kredit dan sesekali membuat pembelian melalui PayLater. Keadaan Ali mungkin tidak sama dengan keadaan kita, tetapi cara dia menyusun kewangan boleh dijadikan contoh.
Mula dengan Tahu Ke Mana Duit Pergi

Sebelum berfikir tentang pelaburan atau cara hendak berjimat, tengok dahulu keadaan kewangan yang sebenar. Ambil penyata bank, e-dompet dan kad kredit untuk satu hingga tiga bulan terakhir. Cuba kumpulkan perbelanjaan mengikut kategori supaya kita boleh nampak coraknya dengan lebih jelas.
Tak perlu pun terus mencatat setiap pembelian secara manual. Kebanyakan transaksi sudah ada dalam aplikasi bank atau e-dompet. Gunakan rekod tersebut untuk melihat corak perbelanjaan dan mencari bahagian yang mengambil jumlah paling besar.
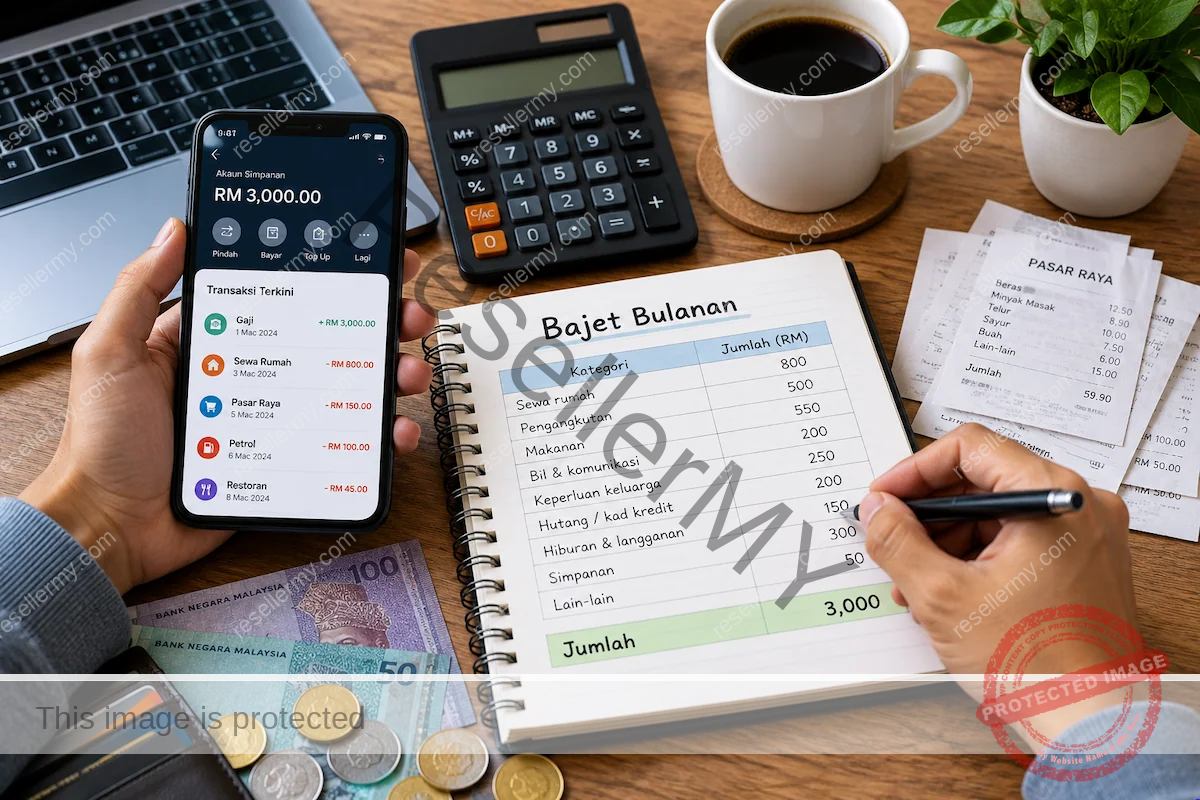
Sebagai contoh, selepas menyemak kewangannya, Ali mungkin mendapat gambaran seperti ini:
| Kategori | Contoh |
|---|---|
| Sewa rumah | RM800 |
| Ansuran kereta & pengangkutan | RM500 |
| Barang dapur & makanan | RM550 |
| Bil & komunikasi | RM200 |
| Keperluan keluarga | RM250 |
| Bayaran hutang/kad kredit | RM200 |
| Hiburan & langganan | RM150 |
| Simpanan | RM300 |
| Baki lain-lain | RM50 |
| Jumlah | RM3,000 |
Daripada jadual ini, Ali boleh nampak satu perkara yang sebelum ini mungkin tidak begitu jelas. Dia memang menyimpan RM300 sebulan, tetapi ruang untuk perbelanjaan mengejut sangat kecil. Sebab itu melihat angka sebenar lebih berguna daripada sekadar mengagak.
Jangan lupa perbelanjaan yang datang setahun sekali
Ada perbelanjaan yang tidak muncul setiap bulan tetapi tetap perlu dibayar. Cukai jalan, insurans, servis kereta, yuran sekolah, belanja raya atau balik kampung adalah antara contoh yang biasa kita hadapi.
Jika jumlah beberapa perbelanjaan tahunan mencecah RM2,400, kita boleh mengetepikan sekitar RM200 sebulan untuk tabung khas. Apabila tiba masanya untuk membayar, kita tidak perlu mencari RM2,400 sekaligus kerana sebahagian duit itu sudah disediakan lebih awal.
Cara Buat Bajet Bulanan yang Realistik
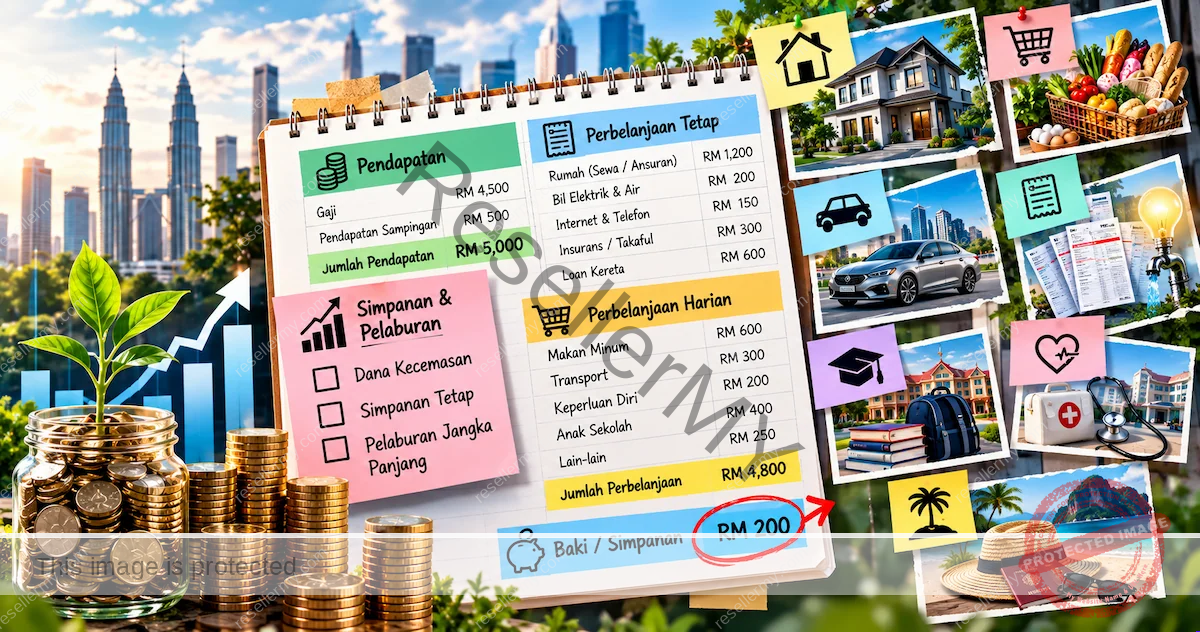
Bajet membantu kita menentukan ke mana pendapatan akan pergi sebelum duit habis tanpa disedari. Mulakan dengan keperluan asas, komitmen dan hutang, serta simpanan. Selepas itu, barulah lihat berapa banyak yang selesa digunakan untuk makan di luar, hiburan, hobi atau perkara lain yang bukan keperluan segera.
Keperluan dan kehendak tidak sama untuk semua orang
Rumah, makanan, pengangkutan dan bil asas biasanya termasuk dalam keperluan. Tetapi keadaan seseorang boleh mengubah kategorinya.
Contohnya, internet mungkin sekadar kehendak bagi seseorang yang menggunakannya untuk hiburan. Tetapi bagi orang yang bekerja dari rumah, internet boleh menjadi sebahagian daripada keperluan untuk mendapatkan pendapatan.
Begitu juga dengan kereta. Bagi seseorang yang tinggal berhampiran tempat kerja dan mempunyai pengangkutan awam yang baik, kereta mungkin tidak begitu penting. Bagi orang yang perlu berulang-alik jauh atau menghantar anak ke sekolah, ceritanya lain.
Sebab itu bajet tidak perlu disalin bulat-bulat daripada orang lain. Apa yang sesuai untuk seorang belum tentu sesuai untuk keluarga kita.
Bagaimana dengan kaedah 50/30/20?
Kaedah 50/30/20 sering digunakan sebagai panduan mudah:
- 50% untuk keperluan
- 30% untuk kehendak
- 20% untuk simpanan atau matlamat kewangan
Jika pendapatan bersih RM3,000, pembahagiannya secara mudah ialah RM1,500 untuk keperluan, RM900 untuk kehendak dan RM600 untuk simpanan serta matlamat kewangan.
Tetapi tidak semua orang boleh mengikut angka tersebut dengan tepat. Orang yang membayar sewa tinggi, mempunyai anak atau sedang menyelesaikan hutang mungkin memerlukan pecahan yang berbeza. Gunakan 50/30/20 sebagai titik permulaan, kemudian sesuaikan dengan kehidupan sebenar.
Cara Berjimat Tanpa Rasa Terseksa
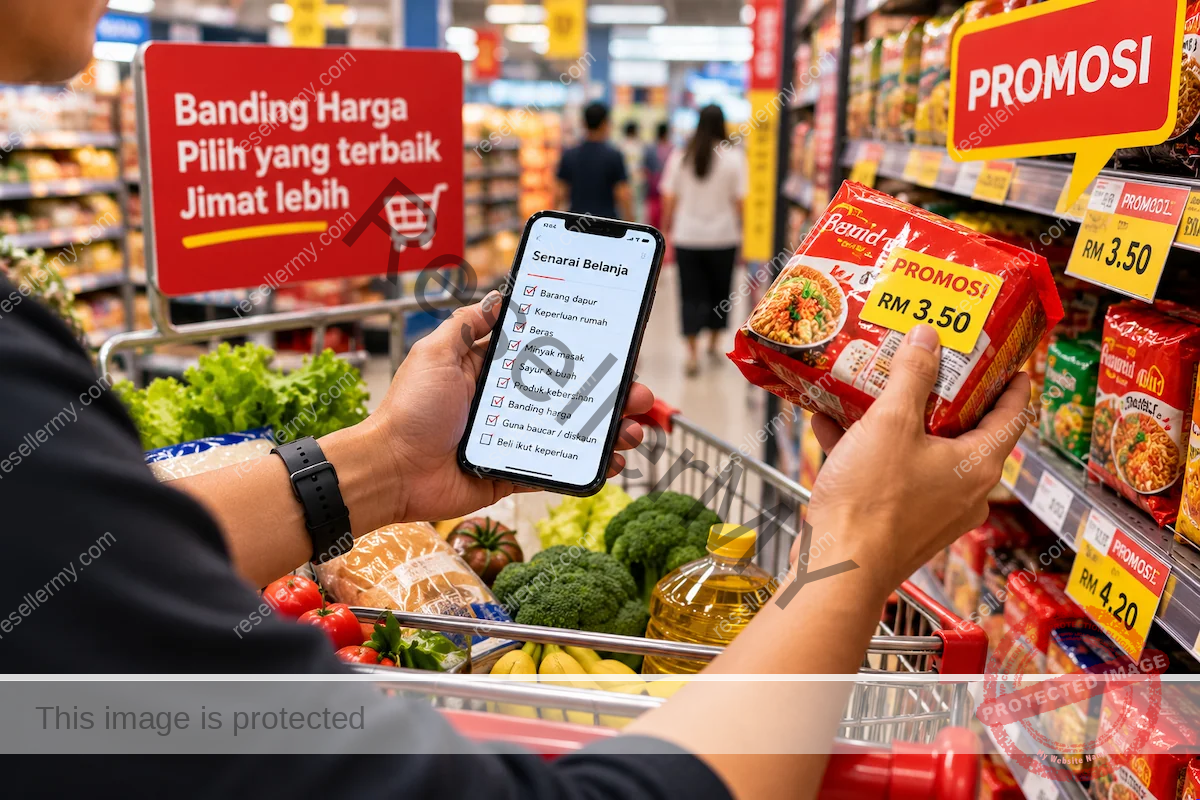
Berjimat tidak bermaksud kita perlu berhenti menikmati hidup. Yang biasanya mengganggu bajet ialah perbelanjaan kecil yang berlaku berkali-kali.
RM8 untuk kopi mungkin tidak terasa besar. RM15 untuk penghantaran makanan pun begitu. Tambah pula langganan RM20 atau pembelian spontan RM30. Satu-satu nampak kecil, tetapi apabila semuanya dikumpulkan dalam sebulan, jumlahnya boleh mengejutkan.
Cara Menyimpan Duit Secara Konsisten
Ramai orang menggunakan cara yang sama setiap bulan: gaji masuk, bayar bil, berbelanja dan kalau ada baki barulah simpan. Masalahnya, kadang-kadang memang tidak ada baki.
Satu pendekatan yang boleh digunakan ialah “bayar diri sendiri dahulu”. Maksudnya, asingkan sejumlah wang untuk simpanan sebaik sahaja menerima pendapatan.
Contohnya, Ali menyimpan RM300 setiap bulan. RM300 × 12 bulan = RM3,600 setahun.
RM3,600 mungkin belum menyelesaikan semua matlamat kewangannya, tetapi sekurang-kurangnya ada duit yang benar-benar berjaya disimpan.
Dana Kecemasan: Berapa Yang Patut Ada?
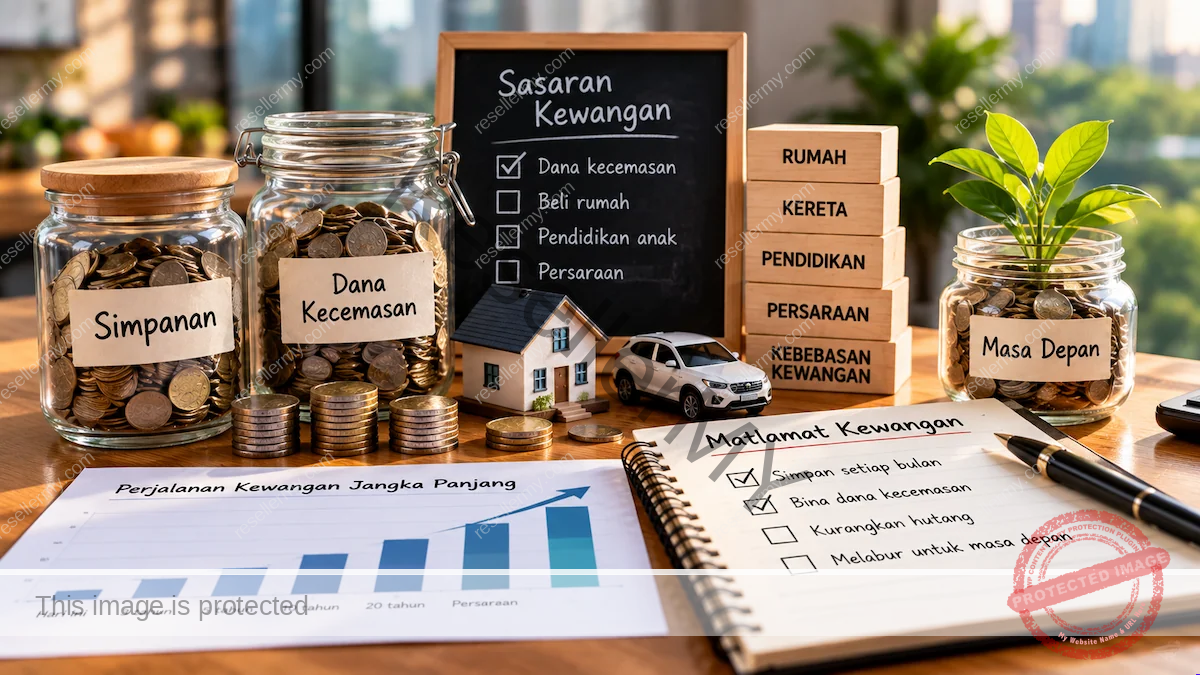
Dana kecemasan ialah simpanan untuk perkara yang tidak dijangka. Contohnya kehilangan pendapatan, pembaikan penting, kecemasan keluarga atau perbelanjaan besar yang memang tidak boleh dielakkan.
Ia bukan duit untuk bercuti. Ia juga bukan duit untuk membeli telefon baharu hanya kerana model terbaru keluar.
Sebagai panduan, dana kecemasan sering disasarkan sekitar tiga hingga enam bulan perbelanjaan. Jumlah sebenar bergantung kepada pendapatan, kestabilan pekerjaan, tanggungan dan komitmen seseorang.
Jika perbelanjaan asas Ali ialah RM2,000 sebulan, sasaran enam bulan ialah:
RM2,000 × 6 = RM12,000
Tetapi Ali tidak perlu melihat RM12,000 itu sebagai jumlah yang mesti dikumpulkan dengan segera. Jika dia mampu menyimpan RM300 sebulan, secara matematik, jumlah tersebut mengambil kira-kira 40 bulan untuk dicapai.
Itu sebabnya sasaran kewangan perlu dibuat mengikut kemampuan sebenar. Mula dengan jumlah yang mampu. Bila pendapatan meningkat atau perbelanjaan berkurang, jumlah simpanan boleh ditambah.
Dana kecemasan juga sebaiknya berada di tempat yang mudah dicapai apabila diperlukan, bukannya dalam pelaburan yang nilainya boleh berubah atau mengambil masa untuk dicairkan.
Kalau Gaji Memang Tak Cukup
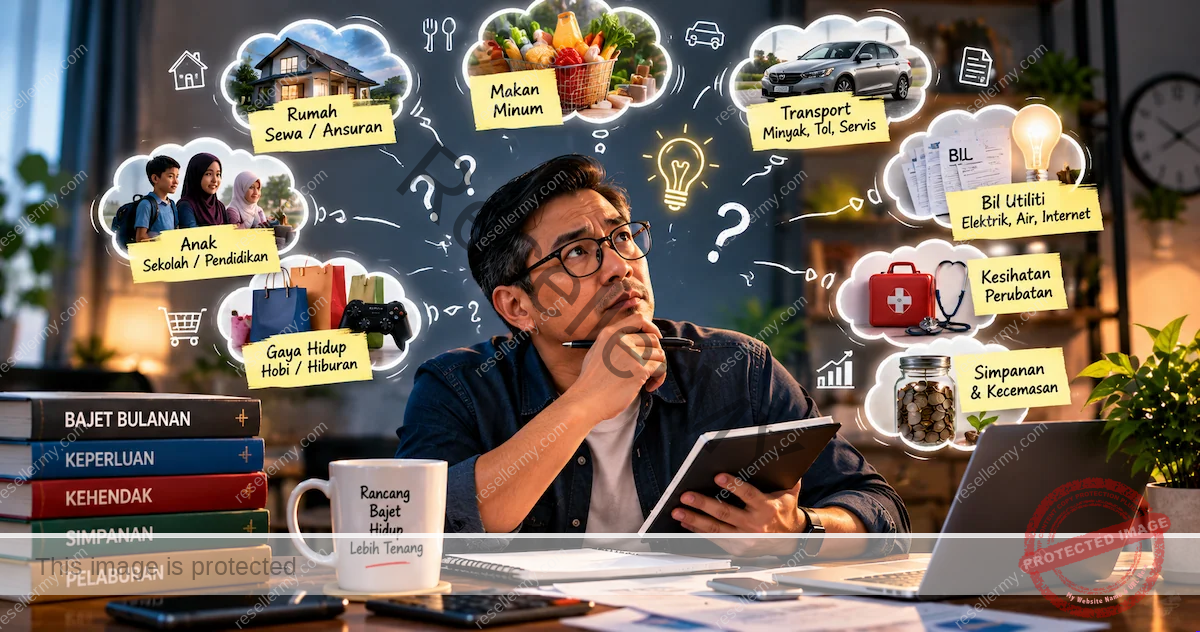
Ini bahagian yang kadang-kadang tidak banyak disentuh dalam artikel kewangan.
Kalau selepas membayar keperluan asas dan komitmen tetap masih tidak cukup, masalah itu bukan semata-mata boleh diselesaikan dengan “kurangkan kopi”. Lihat dahulu komitmen yang paling besar.
Contohnya:
- Ansuran kereta
- Sewa atau bayaran rumah
- Hutang kad kredit
- Pinjaman peribadi
- Langganan berulang
- Perbelanjaan anak
- PayLater
Kadang-kadang satu komitmen besar memberi kesan yang jauh lebih besar daripada memotong sepuluh perbelanjaan kecil.
Jika hutang sudah mula susah dikawal, jangan tunggu sehingga keadaan menjadi lebih berat. AKPK menyediakan khidmat kaunseling kewangan yang membantu individu memahami kedudukan kewangan, corak perbelanjaan, kemampuan serta strategi bajet dan pengurusan hutang.
Cara Urus Hutang: Kad Kredit, Ansuran dan PayLater
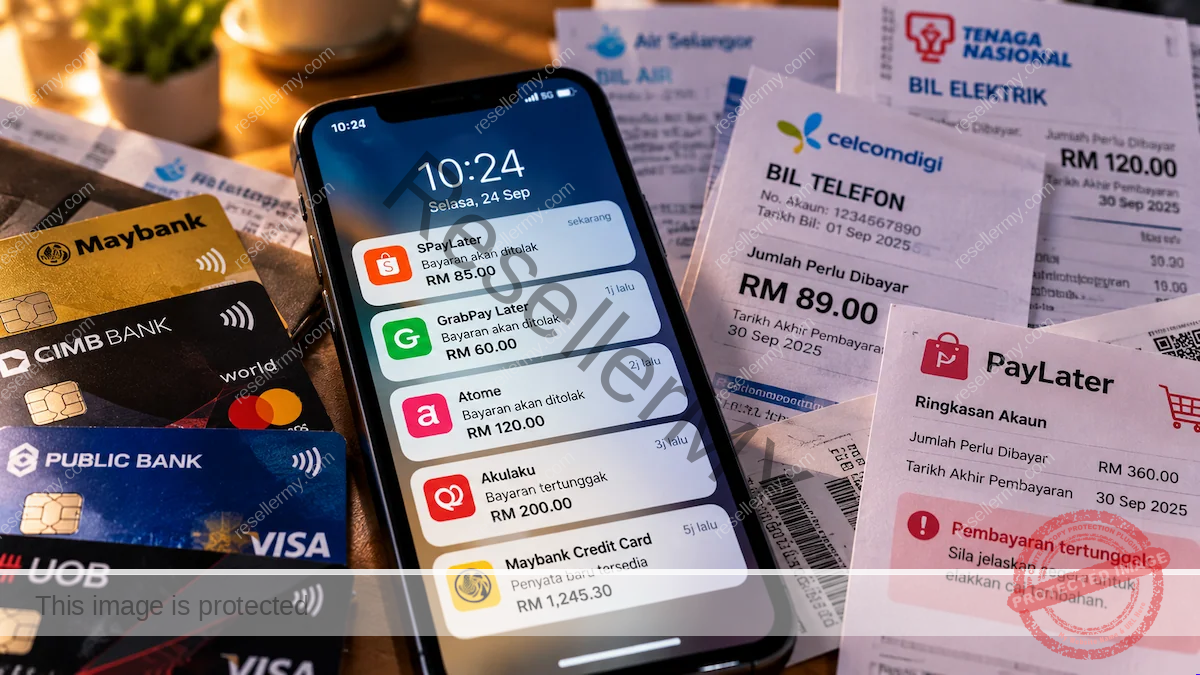
Hutang tidak semestinya bermaksud seseorang tidak pandai mengurus wang. Yang perlu diberi perhatian ialah apabila bayaran hutang mula mengambil terlalu banyak ruang dalam pendapatan bulanan.
Langkah pertama ialah senaraikan semuanya.
Contohnya:
| Hutang | Baki | Bayaran bulanan |
|---|---|---|
| Kad kredit | RM2,500 | RM150 |
| Pinjaman kecil | RM1,500 | RM100 |
| PayLater | RM600 | RM100 |
| Jumlah | RM4,600 | RM350 |
Sekarang Ali dapat melihat jumlah sebenar yang perlu dibayar setiap bulan.
Debt avalanche
Kaedah debt avalanche memberi keutamaan kepada hutang yang mempunyai kadar faedah atau kos pembiayaan paling tinggi.
Hutang lain terus dibayar mengikut jumlah minimum yang diperlukan. Lebihan bayaran ditumpukan kepada hutang yang paling mahal. Selepas hutang itu selesai, jumlah yang sama boleh dialihkan kepada hutang seterusnya.
Kaedah ini sesuai untuk orang yang mahu memberi tumpuan kepada pengurangan kos faedah atau pembiayaan.
Debt snowball
Snowball pula bermula dengan hutang yang mempunyai baki paling kecil. Apabila satu hutang selesai, kita mendapat satu kemenangan kecil dan boleh mengalihkan bayaran tersebut kepada hutang seterusnya.
Dari sudut kiraan, ia tidak semestinya menghasilkan penjimatan faedah yang sama seperti avalanche. Tetapi bagi sesetengah orang, melihat satu hutang hilang lebih cepat boleh membantu mereka kekal konsisten.
Bagaimana dengan penyatuan hutang?
Penyatuan hutang kadang-kadang boleh membantu menjadikan beberapa bayaran lebih teratur. Tetapi jangan terus anggap ia bermaksud hutang menjadi lebih murah.
Sebelum membuat keputusan, bandingkan kadar atau kos pembiayaan, tempoh bayaran, caj tambahan, jumlah keseluruhan yang perlu dibayar dan bayaran bulanan.
Jangan hanya melihat bayaran bulanan yang lebih rendah. Bayaran bulanan mungkin turun kerana tempoh pinjaman menjadi lebih panjang.
Bila Patut Minta Bantuan?
Jika sudah mula menggunakan hutang untuk membayar hutang lain, kerap lewat membuat bayaran atau tidak lagi nampak bagaimana hendak menyusun semua komitmen, jangan tunggu sehingga keadaan menjadi lebih berat.
AKPK menyediakan khidmat nasihat kewangan untuk membantu individu memahami keadaan kewangan dan membina strategi bajet, simpanan serta pengurusan hutang.
Minta bantuan apabila perlu bukan bermaksud kita gagal. Kadang-kadang kita cuma perlukan seseorang yang boleh membantu melihat masalah dari sudut yang lebih teratur.
Perlindungan Kewangan: Jangan Fikir Simpanan Sahaja
Mengurus kewangan bukan hanya tentang berapa banyak duit yang berjaya disimpan. Kita juga perlu fikir apa yang akan berlaku jika tidak dapat bekerja, mengalami kemalangan atau berdepan keadaan yang menyebabkan perbelanjaan meningkat secara tiba-tiba.
Bergantung pada pekerjaan dan keadaan keluarga, perlindungan boleh melibatkan kemudahan berkaitan pekerjaan serta produk seperti insurans atau takaful.
Sebelum mengambil sebarang perlindungan, fahami apa yang sebenarnya dilindungi, berapa kosnya dan sama ada ia sesuai dengan keadaan anda sendiri. Jangan beli hanya kerana orang lain memilikinya.
Pada masa yang sama, jangan abaikan perlindungan semata-mata kerana mahu menambah jumlah simpanan.
Persaraan dan KWSP
Persaraan mungkin terasa jauh ketika masih bekerja. Tetapi kalau kita tunggu sehingga umur persaraan, baru hendak memikirkannya, pilihan yang ada mungkin sudah lebih terhad.
Bagi ramai pekerja, KWSP merupakan salah satu komponen penting dalam persediaan persaraan. Terdapat juga mekanisme caruman yang berbeza mengikut kategori pekerja, termasuk pilihan caruman sukarela tertentu.
Cuba tanya diri sendiri:
“Kalau saya berhenti bekerja nanti, dari mana duit untuk perbelanjaan bulanan akan datang?”
Soalan itu nampak mudah, tetapi jawapannya boleh menentukan berapa banyak yang perlu kita simpan dari sekarang.
Bagi mereka yang bekerja sendiri atau mempunyai pendapatan tidak tetap, jumlah simpanan untuk persaraan juga mungkin perlu disesuaikan dengan keadaan pendapatan.
Sebelum Mula Melabur
JENIS | APA YANG PERLU DIFAHAMI | RISIKO | TEMPOH BIASA | PERKARA YANG PERLU DIBERI PERHATIAN |
Saham | Memiliki sebahagian daripada syarikat | Boleh tinggi | Sederhana–panjang | Harga boleh turun naik dengan ketara |
Bon / Sukuk | Pelaburan dalam instrumen hutang | Bergantung pada penerbit | Pendek–panjang | Kadar faedah, harga pasaran dan risiko kredit dengan ketara |
Unit Amanah | Dana yang mengumpulkan wang ramai pelabur untuk dilaburkan | Bergantung pada jenis dana | Bergantung pada dana | Lihat aset, risiko, yuran dan objektif dana |
Hartanah | Membeli aset fizikal untuk kediaman, sewaan atau tujuan lain | Bergantung pada aset & pembiayaan | Biasanya panjang | Modal besar, kos transaksi dan kecairan |
SSPN | Simpanan untuk tujuan pendidikan | Bergantung pada produk | Mengikut matlamat pendidikan | Fokus kepada simpanan pendidikan, bukan perbandingan terus dengan saham |
KWSP | Simpanan untuk persaraan | — | Jangka panjang | Fokus kepada keperluan persaraan dan peraturan pengeluaran |
Pelaburan boleh menjadi sebahagian daripada perancangan kewangan. Tetapi jangan masuk ke pelaburan hanya kerana orang lain sedang mendapat pulangan atau kerana ada pihak yang menjanjikan keuntungan mudah.
Sebelum melabur, sekurang-kurangnya fahami empat perkara:
Nilai pelaburan boleh naik dan turun. Jangan gunakan duit yang mungkin diperlukan dalam masa terdekat untuk pelaburan yang tidak sesuai dengan tahap risiko anda.
Duit yang diperlukan tahun depan tidak semestinya sesuai dilaburkan dengan cara yang sama seperti duit untuk matlamat sepuluh tahun lagi.
Fikirkan betapa mudah duit itu boleh dikeluarkan apabila diperlukan.
Fahami caj yang dikenakan. Kos yang kecil tetapi berulang tetap memberi kesan dalam jangka panjang.
Satu lagi perkara yang perlu diberi perhatian ialah janji pulangan tinggi yang kelihatan terlalu mudah. Suruhanjaya Sekuriti Malaysia menyediakan Investor Alert List yang menyenaraikan entiti dan individu yang tidak diberi kuasa. Senarai tersebut dikemas kini dari semasa ke semasa dan SC sendiri menyatakan bahawa ia tidak menyeluruh.
Sebelum menyerahkan wang kepada mana-mana pihak untuk aktiviti pelaburan, semak dahulu maklumat dan status melalui sumber rasmi.
Kesilapan Biasa dalam Mengurus Wang
Kadang-kadang masalah kewangan bukan berpunca daripada satu keputusan besar. Ia datang daripada perkara kecil yang berlaku berulang kali.
Checklist Pengurusan Kewangan Bulanan
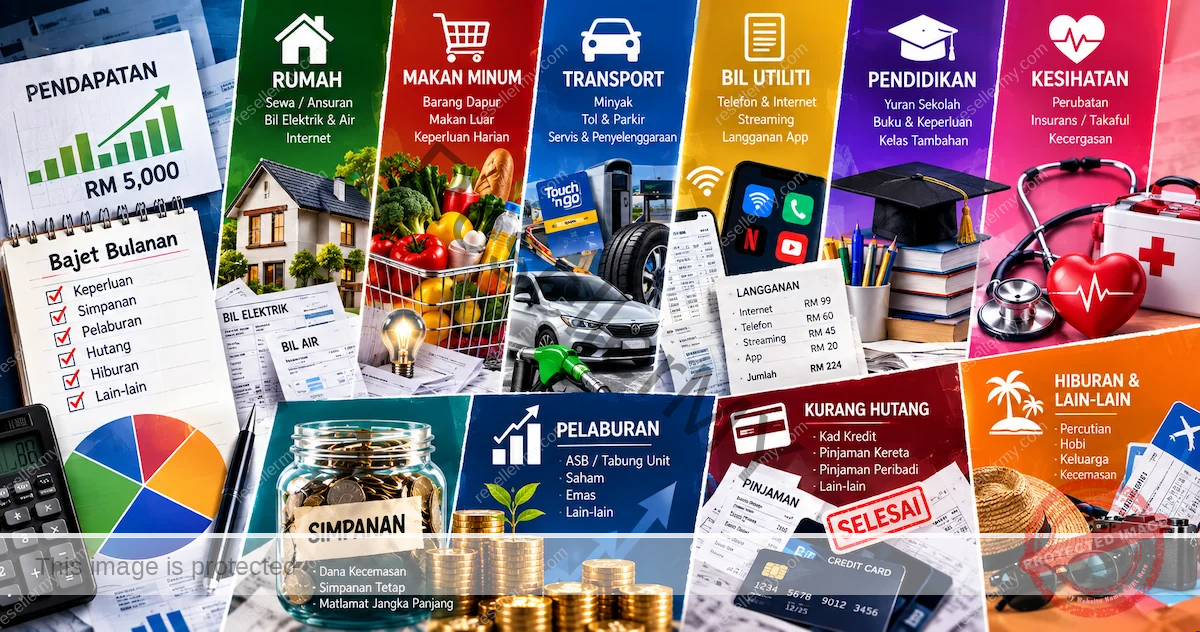
Tak perlu buat audit kewangan yang rumit setiap minggu. Sebulan sekali pun sudah memadai untuk duduk dan melihat keadaan semasa.
Gunakan checklist ini:
- Semak jumlah pendapatan bulan ini
- Semak semua perbelanjaan
- Semak bil dan komitmen yang akan datang
- Masukkan perbelanjaan tahunan dalam perancangan
- Pastikan simpanan dibuat
- Semak perkembangan dana kecemasan
- Semak baki hutang
- Semak penggunaan kad kredit
- Semak pembelian PayLater
- Hentikan langganan yang tidak lagi digunakan
- Semak matlamat kewangan
- Laraskan bajet untuk bulan berikutnya
Bajet juga tidak perlu kekal sama sepanjang tahun. Kalau pendapatan berubah, anak mula bersekolah, kereta memerlukan pembaikan atau muncul komitmen baharu, bajet perlu berubah bersama keadaan hidup.
Mula dengan Satu Benda Dulu
Tak perlu tunggu gaji besar untuk mula mengurus duit dengan lebih baik. Malam ini, buka aplikasi bank dan lihat transaksi untuk 30 hari terakhir. Cari tiga kategori yang paling banyak mengambil duit anda.
Mungkin makanan. Mungkin pengangkutan. Mungkin hutang. Mungkin juga pembelian kecil yang dibuat berkali-kali tanpa disedari.
Jangan cuba ubah semuanya sekaligus. Pilih satu perkara dahulu. Kalau selama ini tidak pernah menyimpan, mulakan dengan jumlah yang mampu. Kalau hutang berselerak, senaraikan semuanya. Kalau tidak tahu ke mana duit pergi, mulakan dengan melihat rekod perbelanjaan.
Pengurusan kewangan peribadi bukan tentang menjadi kedekut atau berhenti menikmati hidup. Ia lebih kepada memastikan duit yang kita ada pergi kepada perkara yang memang penting kepada kehidupan sekarang, sambil menyediakan sedikit ruang untuk perkara yang mungkin berlaku pada masa depan.
Dan kadang-kadang, perubahan itu memang bermula dengan satu perkara yang sangat mudah, tengok dahulu ke mana duit kita pergi.
Hantaran Paling Banyak Dilihat
- 10 Ikan Air Tawar Paling Mahal di Malaysia yang Sukar Diperoleh
- Panduan Lengkap AI: Sejarah, Aplikasi, dan Masa Depan Kecerdasan Buatan (Artificial Intelligence)
- Kafe Kopitiam di KLCC: Apa yang Best Kat Oriental Kopi?
- Kereta Recond Malaysia: Panduan Lengkap Sebelum Membeli
- 31 Jenis Kucing Terbaik di Dunia: Pilihan Unik untuk Pecinta Kucing



Leave a comment